Matkalaskun seuranta Excel Pohja (2026) – Ilmainen
1
Lataa ilmaiseksi
Viivästyskoron laskuri Excelissä: syötä laskut, eräpäivät ja maksutiedot, niin pohja laskee koron, perintämaksun ja kokonaissumman.
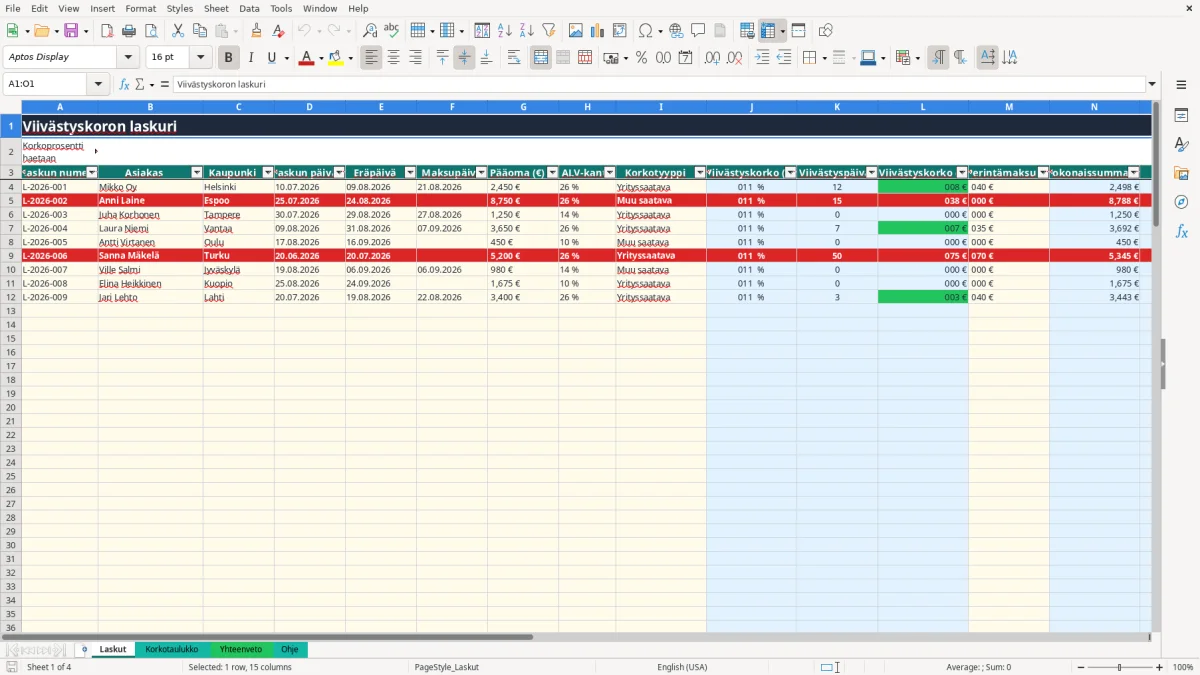
Viivästyskoron laskuri Excel Pohja laskee erääntyneelle laskulle korkoprosentin, viivästyspäivät, viivästyskoron ja kokonaissumman. Syötät laskun numeron, asiakkaan, eräpäivän, maksupäivän, pääoman ja mahdollisen perintämaksun Laskut-välilehdelle. Pohjassa on lisäksi muokattava Korkotaulukko, automaattinen Yhteenveto ja Ohje-välilehti.
Pohja sopii toiminimiyrittäjälle, pienen osakeyhtiön (Oy) laskutukseen ja yhdistyksen rahastonhoitajalle, kun myöhästyneitä laskuja on seurattava ilman erillistä järjestelmää. Valmiit laskentarivit ulottuvat riville 103 asti, joten voit käsitellä enintään 100 laskuriviä tässä tiedostossa.
Viivästyskoron laskuri on tarkoitettu tilanteeseen, jossa laskuja on useita ja jokaisen eräpäivää, maksupäivää sekä perittävää korkoa ei haluta laskea erikseen. Toiminimiyrittäjä voi käyttää sitä viikoittain ennen perintämuistutusten lähettämistä, kun taas pienen Oy:n kirjanpitäjä voi tarkistaa avoimet saatavat kuukauden päätöksessä.
Kuva 1 näyttää Laskut-välilehden rakenteen. Rivillä ovat peräkkäin laskun numero, asiakas, kaupunki, laskun päiväys, eräpäivä, maksupäivä, pääoma, ALV-kanta ja korkotyyppi. Niiden jälkeen pohja näyttää viivästyskoron, viivästyspäivät, viivästyskoron euroina, perintämaksun, kokonaissumman ja tilan.
Rakennusliikkeen toimistovastaavalla voi olla kuukaudessa 40 laskua, joista viisi on myöhässä. Jos yksi 2 450,00 € lasku on 12 päivää myöhässä ja korko on 10,5 %, korko on noin 8,45 €: 2 450 × 10,5 % × 12 / 365. Kun sama laskelma tehdään viidelle laskulle, manuaalinen laskenta alkaa helposti tuottaa pyöristys- ja päivämäärävirheitä.
Pohjassa maksupäivän tyhjäksi jättäminen merkitsee laskun olevan avoin. Jos maksupäivä on täytetty, tila muuttuu myöhässä maksetun laskun tapauksessa Maksettu-tilaksi. Jos eräpäivästä ei ole vielä kulunut päiviä, tila on Ei viivästystä.
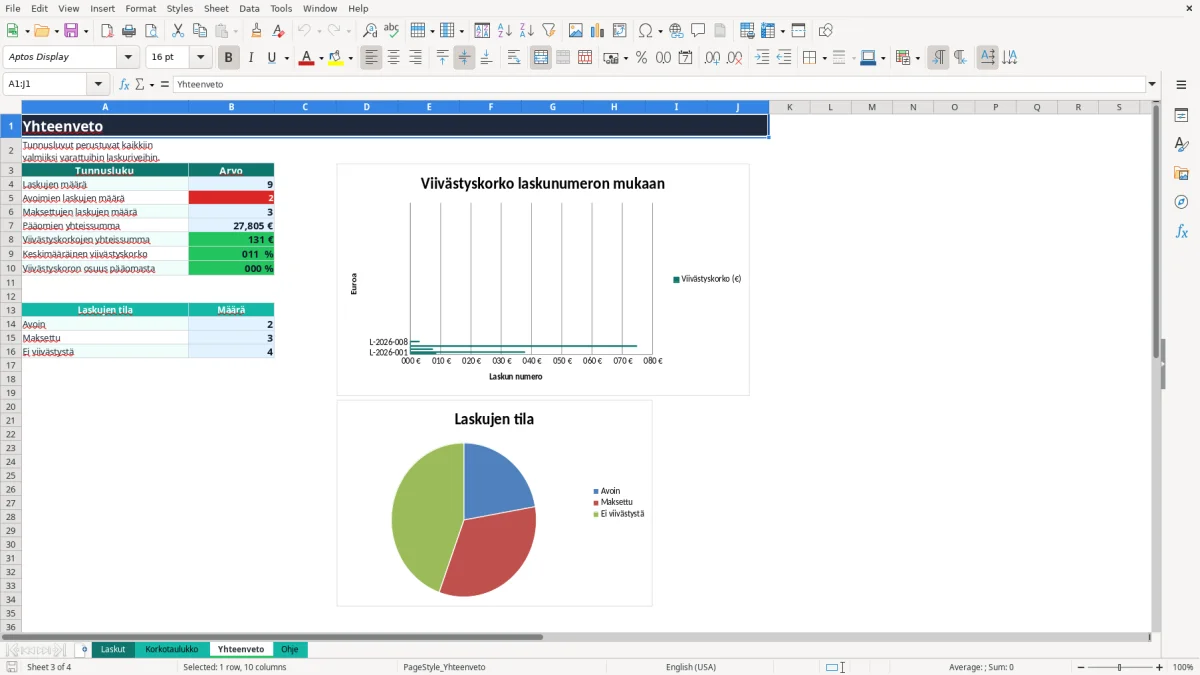
Kuva 3 näyttää Yhteenveto-välilehden tunnusluvut. Se laskee laskujen määrän, avoimet ja maksetut laskut, pääomien yhteissumman, viivästyskoron yhteissumman, keskimääräisen koron ja koron osuuden pääomasta.
Esimerkiksi 100 laskua à 500,00 € tarkoittaa 50 000,00 €:n pääomaa. Jos viivästyskorkoja kertyy yhteensä 750,00 €, niiden osuus pääomasta on 1,5 %. Tällainen luku kertoo nopeasti, onko saatavien seuranta vain hallinnollinen tehtävä vai näkyvä maksuvalmiusriski.
Viivästyskorko perustuu Suomessa korkolakiin ja saatavan luonteeseen. Yrityssaatavissa käytetään tavallisesti korkolain mukaista viitekorkoa ja lakisääteistä lisäprosenttia, mutta laskutus- tai sopimusehdot voivat vaikuttaa sovellettavaan korkoon. Pohjan Korkotaulukko-välilehdellä vuoden 2026 esimerkkikorko on 10,5 % ajanjaksoilla 01.01.2026–30.04.2026, 01.05.2026–31.08.2026 ja 01.09.2026–31.12.2026.
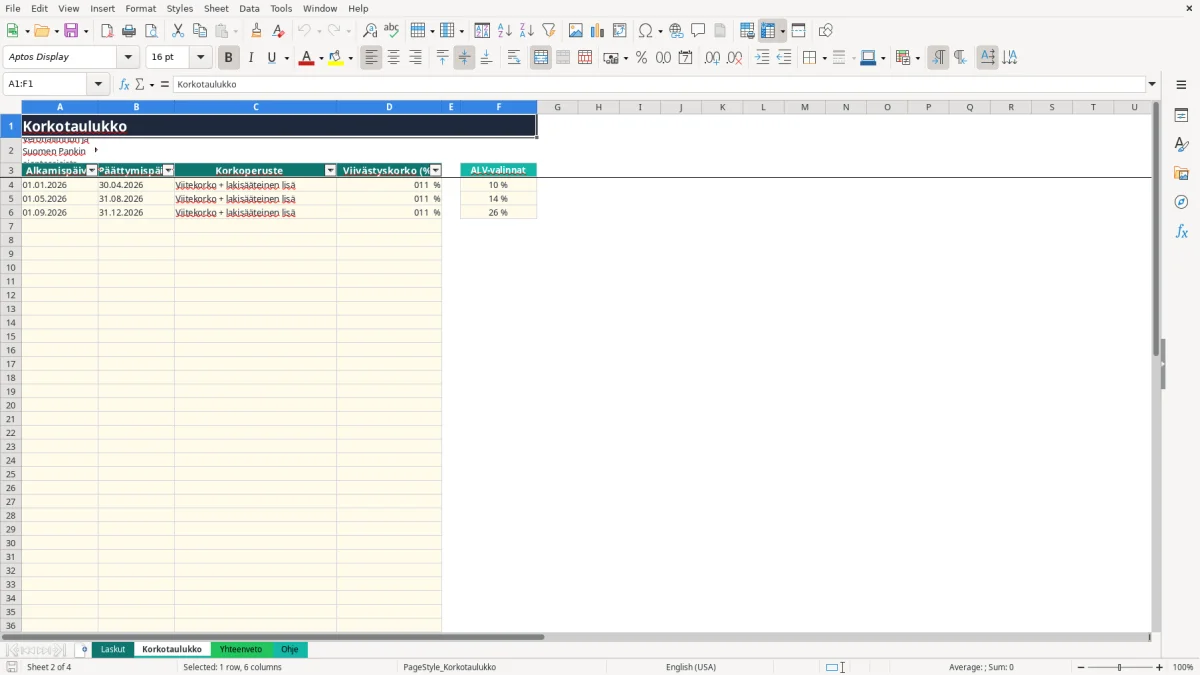
Kuva 2 näyttää Korkotaulukko-välilehden sarakkeet: alkamispäivä, päättymispäivä, korkoperuste ja viivästyskorko. Taulukossa on myös ALV-valinnat 10 %, 14 % ja 25,5 %. ALV-kanta ei kuitenkaan itsessään määrää viivästyskorkoprosenttia, vaan se on laskun tietoja varten erillinen valinta.
Pohjan kaava käyttää yksinkertaista päiväkohtaista laskentaa: pääoma × korkoprosentti / 100 × viivästyspäivät / 365. Jos yrityssaatava on 2 450,00 €, korko 10,5 % ja viivästys 12 päivää, laskelma on 2 450 × 10,5 / 100 × 12 / 365 = noin 8,45 €.
Eräpäivä määrittää Korkotaulukko-välilehdeltä haettavan koron. Siksi korkokaudet täytyy pitää alkamispäivän mukaan järjestyksessä. Jos päivämäärät tai prosentit ovat väärin, myös Laskut-välilehden sarakkeen J korko ja sarakkeen L euromääräinen korko ovat väärin.
Laskut-välilehden Perintämaksu (€) -sarakkeeseen syötetty summa lisätään kokonaissummaan, mutta pohja ei ratkaise sen sallittavuutta. Yrityssaatavissa perintäkuluista voidaan puhua esimerkiksi 40,00 €, 45,00 € tai 50,00 €:n vakiokorvauksena saatavan määrästä riippuen, mutta veloituksen peruste on tarkistettava sovellettavasta lainsäädännöstä ja tilanteesta.
Pidä laskun pääoma, viivästyskorko ja perintämaksu erillään. Näin 875,00 €:n pääoma, 6,20 €:n korko ja 40,00 €:n perintämaksu näkyvät laskurissa 921,20 €:n kokonaissummana ilman, että korkoa lasketaan vahingossa perintämaksulle.
Viivästyskoron laskennassa virhe syntyy useimmiten päivämäärästä, korkokaudesta tai pääoman väärästä määrästä. Olennaista on erottaa laskun päiväys eräpäivästä: korko ei tavallisesti ala laskun lähetyspäivästä, vaan saatavan erääntymiseen liittyvän ehdon perusteella.
Jos 8 750,00 €:n laskun eräpäivä kirjataan 24.08.2026 sijasta 04.09.2026, 11 päivän ero 10,5 %:n korolla tarkoittaa noin 27,68 €:n eroa: 8 750 × 10,5 % × 11 / 365. Kun laskuja on 20, päivämäärävirhe voi kasvattaa kokonaispoikkeaman yli 500,00 euroon.
Laskut-välilehdellä päivämäärät syötetään sarakkeisiin D–F. Päivämäärien kelpoisuustarkistus sallii päivät 01.01.2000–31.12.2099, mutta se ei tunnista, onko käyttäjän kirjoittama päivämäärä liiketoiminnallisesti oikea. Tarkista siis eräpäivä alkuperäisestä laskusta.
Korkoprosentti haetaan eräpäivän perusteella. Jos alkamispäivät eivät ole aikajärjestyksessä tai uusi korkokausi puuttuu, sarakkeen J tulos voi olla väärä tai jäädä tyhjäksi. Esimerkiksi 01.09.2026 erääntyvä lasku tarvitsee taulukosta 01.09.2026 alkavan kauden, ei vanhaa kevään riviä.
Kuva 2:n Korkotaulukko-välilehti sisältää valmiit vuoden 2026 rivit, mutta tiedoston Ohje-välilehti kehottaa tarkistamaan koron ajantasaisista viranomaislähteistä. Älä käytä vanhaa prosenttia vain siksi, että se on valmiiksi taulukossa.
Kun maksupäivä täytetään ennen todellista suoritusta, pohja muuttaa laskun Maksettu-tilaan ja lopettaa korkopäivien kasvun kyseiseen päivään. Tämän vuoksi avoimesta laskusta kannattaa jättää maksupäivä tyhjäksi. Jos 10 000,00 €:n lasku on avoinna 30 päivää 10,5 %:n korolla, korkoa kertyy noin 86,30 €, eikä sitä pidä lukita liian aikaisin väärällä maksupäivällä.
Viivästyskoron laskuri toimii parhaiten, kun päivität sitä kiinteänä ajankohtana etkä vasta silloin, kun asiakas kysyy saldoa. Käytännöllinen rytmi on tarkistaa avoimet laskut kerran viikossa ja tehdä laajempi täsmäytys kuukauden vaihteessa ennen kirjanpitoaineiston lähettämistä.
Valitse esimerkiksi perjantai, jolloin tarkistat pankkitilin ja myyntireskontran. Avaa samalla Laskut-välilehti, suodata tila Avoin ja tarkista jokaisen rivin eräpäivä, pääoma ja korkoprosentti. Jos 25 avointa laskua vie 30 sekuntia riviä kohden, viikoittainen tarkistus kestää noin 12,5 minuuttia.
Pohjassa on 100 valmista laskuriviä ja viisi laskentakaavaa sisältävää saraketta. Se riittää pienelle yritykselle, jolla on esimerkiksi 20–60 seurattavaa laskua kuukaudessa, mutta satojen laskujen päivittäinen käsittely lisää Excelin ylläpidon riskiä.
Siirry taloushallinto-ohjelmaan, kun laskut syntyvät jo sähköisesti, maksut tulevat pankista automaattisesti tai useampi henkilö tarvitsee samanaikaisen käyttöoikeuden. Excel on tässä vertailussa hyvä laskennan ja tarkistuksen väline, mutta ei korvaa myyntireskontraa tai perintäjärjestelmää.
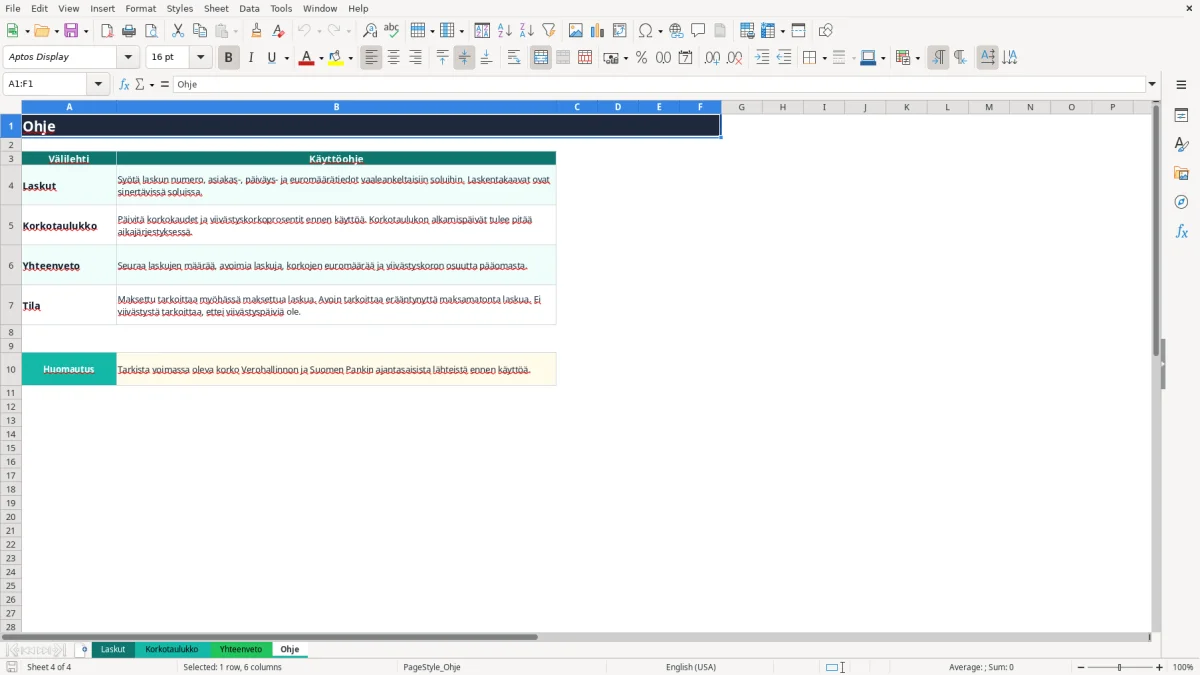
Kuva 4 näyttää Ohje-välilehden, jossa kerrotaan syöttösoluista, korkotaulukon päivittämisestä ja tilojen merkityksestä. Käytä sitä kuukausirutiinin tarkistuslistana, jotta laskennan logiikka ei muutu käyttäjältä toiselle.
Pohja käyttää laskentaa pääoma × viivästyskorko / 100 × viivästyspäivät / 365. Esimerkiksi 2 450,00 €:n pääoma, 10,5 %:n korko ja 12 päivää tuottavat noin 8,45 € viivästyskorkoa.
Pohja käsittelee laskua avoimena ja laskee viivästyspäivät kuluvan päivän perusteella. Kun maksupäivä lisätään, laskenta päättyy kyseiseen päivään ja tila muuttuu myöhässä maksetussa laskussa Maksettu-tilaksi.
Kyllä. Muuta prosentit Korkotaulukko-välilehden sarakkeessa D ja pidä alkamispäivät sarakkeessa A aikajärjestyksessä. Tarkista vuoden 2026 voimassa oleva korko Verohallinnon ja Suomen Pankin ajantasaisista lähteistä ennen käyttöä.
Pohjassa ALV-kanta on erillinen laskun tieto, joka valitaan sarakkeessa H. Viivästyskorko lasketaan Laskut-välilehden Pääoma (€) -sarakkeen summasta, joten varmista, onko käyttämäsi pääoma laskun verollinen vai veroton määrä.
Kyllä. Syötä perintämaksu Laskut-välilehden sarakkeeseen M. Pohja lisää sen pääomaan ja viivästyskorkoon, mutta se ei arvioi, onko maksu oikeudellisesti perittävä tai minkä suuruinen se saa olla.
Laskut-välilehdellä on valmiit syöttö- ja laskentarivit 4–103 eli yhteensä 100 laskuriviä. Yhteenveto perustuu näihin riveihin, joten suurempi aineisto kannattaa käsitellä taloushallinto- tai myyntireskontrajärjestelmässä.