Matkalaskun seuranta Excel Pohja (2026) – Ilmainen
1
Lataa ilmaiseksi
Arvonlisäveron täsmäytys Excel-pohja kokoaa myynnin, ostot, ALV-kannat ja kirjanpidon erot ilmoituskautta varten.
Arvonlisäveron täsmäytys Excel-pohja on taulukko, jolla vertaat myyntien ja ostojen perusteella laskettua arvonlisäveroa kirjanpidon ALV-summaan. Pohja sisältää ALV-tapahtumat-, Täsmäytys- ja Ohjeet-välilehdet, automaattiset laskelmat ilmoituskausittain sekä eron ja tilan tarkistamista varten.
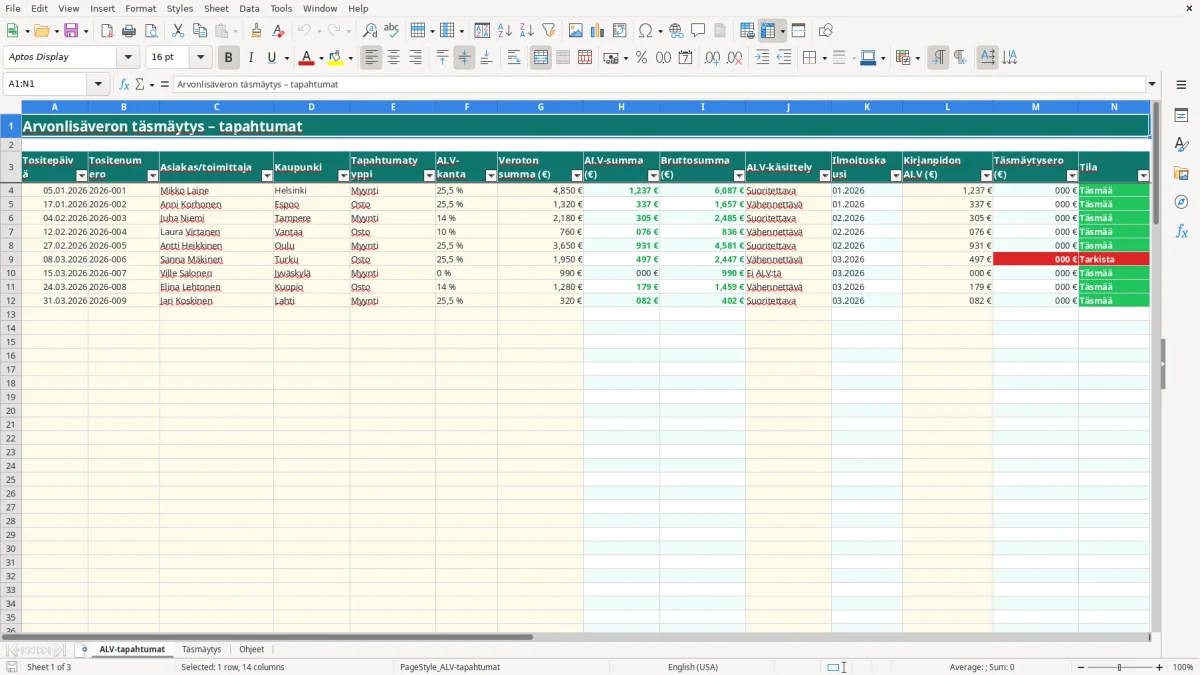
Syötät tapahtumat ALV-tapahtumat-välilehdelle ja valitset riville tapahtumatyypin, ALV-kannan ja ALV-käsittelyn. Täsmäytys-välilehti kokoaa luvut verokannoittain ja näyttää, täsmääkö laskettu nettosumma kirjanpidon vastaavaan summaan ennen ilmoituksen antamista OmaVerossa.
Tätä taulukkoa käyttää esimerkiksi toiminimiyrittäjä, joka tarkistaa oman kirjanpitonsa ennen arvonlisäveroilmoitusta, tai pienen osakeyhtiön (Oy) kirjanpitäjä, joka haluaa verrata ostolaskujen ja myyntilaskujen ALV-summia kirjanpidon tileihin. Rakennusliikkeen toimistovastaava voi syöttää aliurakoitsijoiden ostot ja työmaiden laskut viikoittain, kun taas yhdistyksen rahastonhoitaja tarvitsee tarkistuksen vain harvemmin.
Tarve syntyy yleensä kuukauden päättyessä, ennen palkanmaksuun tai taloushallintoon liittyvää kuukausirutiinia ja viimeistään ennen OmaVeroon annettavaa arvonlisäveroilmoitusta. Jos verkkokauppa käsittelee 300 tilausta kuukaudessa, käsin tehty tarkistus on altis virheille; pohjaan voit koota laskut ja ostot tositenumeroittain.
ALV-tapahtumat-välilehti (kuva 1) sisältää sarakkeet Tositepäivä, Tositenumero, Asiakas/toimittaja, Kaupunki, Tapahtumatyyppi, ALV-kanta, Veroton summa (€), ALV-summa (€), Bruttosumma (€), ALV-käsittely, Ilmoituskausi, Kirjanpidon ALV (€), Täsmäytysero (€) ja Tila. Näkymässä on suodatus otsikkorivillä ja ruudut lukitaan riviltä 4 alkaen.
Esimerkkirivillä 4 850,00 €:n veroton myynti 25,5 %:n kannalla tuottaa 1 236,75 € ALV:tä ja 6 086,75 € bruttosumman. Jos kirjanpidon ALV-kenttään syötetään sama 1 236,75 €, täsmäytysero on 0,00 € ja tilaksi tulee Täsmää.
Vuonna 2026 yleinen ALV-kanta on 25,5 %. Elintarvikkeisiin sekä ravintola- ja ateriapalveluihin sovelletaan yleisesti 14 %:n verokantaa, ja kirjoihin, lääkkeisiin, liikuntaan, majoitukseen ja henkilökuljetuksiin 10 %:n verokantaa. Verottomat tai nollaverokantaiset tapahtumat merkitään pohjassa 0 %:n kannalle, mutta niiden käsittely pitää perustaa tositteeseen ja myynnin luonteeseen.
Arvonlisäveroilmoituksen ilmoitus- ja maksukausi voi olla yrityksellä kuukausi, neljännesvuosi tai vuosi liikevaihdon ja Verohallinnolle tehdyn valinnan mukaan. Pohjan Täsmäytys-välilehdellä ilmoituskausi kirjoitetaan esimerkiksi 03.2026, ja tapahtumien automaattinen kausikenttä käyttää tositepäivän kuukautta ja vuotta.
Pohjan 25,5 %:n esimerkissä 4 850,00 € × 0,255 = 1 236,75 €. Ostossa 1 320,00 € × 0,255 = 336,60 €, joten näiden kahden tapahtuman nettovaikutus olisi 900,15 € ennen muita saman kauden myyntejä ja ostoja.
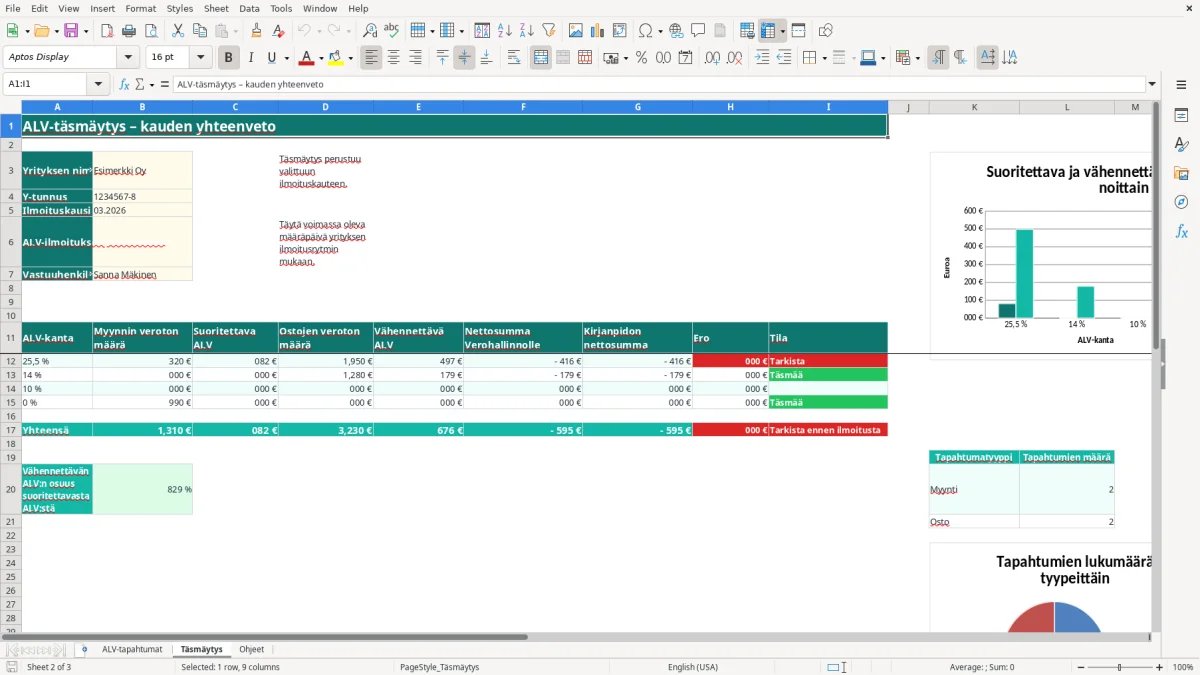
Täsmäytys-välilehti vertaa laskettua nettosummaa kirjanpidon nettosummaan. Excelin kansainväliset kaavat on tallennettu tiedostoon englanninkielisinä, mutta suomenkielinen Excel näyttää vastaavat funktiot esimerkiksi SUMMA.JOS- ja JOS-funktioina. Pidä kirjanpidon ALV-summa tositteisiin perustuvana: taulukko ei korvaa ALV-ilmoitusta eikä kirjanpitojärjestelmää.
Kirjanpitolain mukaan kirjanpitoaineistoa, kuten tositteita ja täsmäytyksen perustana olevaa aineistoa, on säilytettävä lain edellyttämä aika; pohjan Ohjeet-välilehti muistuttaa kulloinkin voimassa olevista säilytysvaatimuksista. Käytä samaa tositenumeroa kuin kirjanpidossa, jotta 1 236,75 €:n ALV voidaan jäljittää yksittäiseen laskuun.
Yleisin käytännön virhe on valita 25,5 % tilanteessa, jossa myyntiin kuuluu 14 % tai 10 %. Jos 2 000,00 €:n ravintolamyynti merkitään 25,5 %:lle, laskettu ALV on 510,00 €, vaikka 14 %:n kannalla summa olisi 280,00 €. Ero on 230,00 € yhdestä tapahtumaryhmästä, joten väärä valinta näkyy täsmäytyksessä nopeasti.
Toinen virhe syntyy, kun ostolasku merkitään Suoritettava-käsittelyyn. Tällöin osto voi päätyä väärään laskelmaan eikä vähennettävä ALV vähennä myynnin veroa. 1 000,00 €:n ostoon liittyvä 255,00 € voi muuttaa ilmoituksen nettosummaa samansuuruisesti.
Kirjanpidon ALV (€) ei ole sama asia kuin laskettu ALV. Jos myynnin laskettu ALV on 3 825,00 € ja kirjanpidossa näkyy 3 852,00 €, Täsmäytysero on -27,00 € ja Tila muuttuu Tarkista-merkinnäksi. Älä korjaa eroa pyöristämällä: etsi puuttuva lasku, väärä tositepäivä tai väärä ALV-käsittely.
Myös ilmoituskauden kirjoittaminen väärin voi jättää tapahtumat yhteenvedon ulkopuolelle. Jos tapahtuman kausi on 03.2026 mutta Täsmäytys-välilehdellä valitaan 02.2026, tulos näyttää liian pieneltä, vaikka kaavat toimivat oikein.
Myöhästynyt arvonlisäveroilmoitus voi aiheuttaa Verohallinnon määräämän myöhästymismaksun. Tarkkaa seuraamusta ei pidä päätellä tästä Excelistä, vaan määräpäivä ja mahdollinen maksu tarkistetaan OmaVerosta; pohjassa määräpäivälle on oma kenttä, joka on täytettävä yrityksen ilmoitusrytmin mukaan.
Paras käytäntö on tehdä täsmäytys aina samana päivänä kuin kuukauden kirjanpito suljetaan, ei vasta ilmoituksen määräpäivän aamuna. Esimerkiksi kuukauden kolmantena arkipäivänä viet tapahtumat pohjaan, valitset 03.2026-kauden ja tulostat tai tallennat tuloksen yhdessä kirjanpidon raportin kanssa.
Kirvesmies, jolla on neljä työntekijää, voi käsitellä myyntilaskut ja ostolaskut perjantaisin 15 minuutin erissä. Jos kuukaudessa on 40 tapahtumaa, viikoittainen syöttö on käytännössä hallittavampi kuin 40 tositteen muistaminen kerralla juuri ennen ilmoitusta.
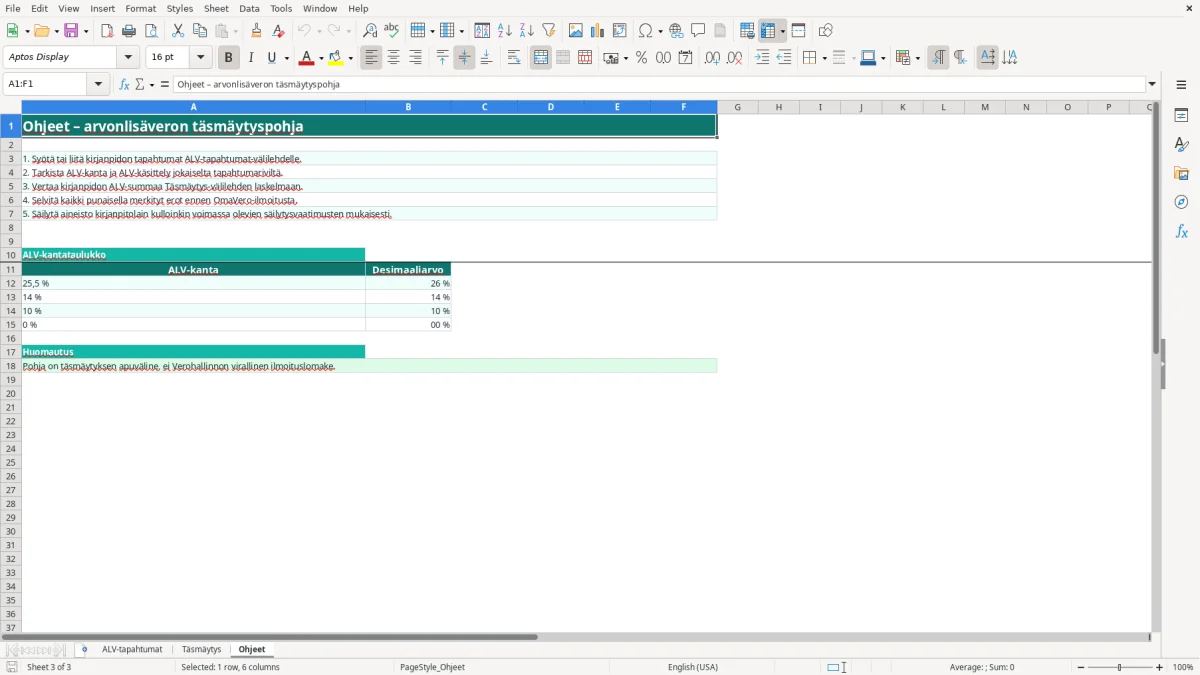
Ohjeet-välilehti (kuva 3) näyttää viisi käyttöohjetta, ALV-kantataulukon ja huomautuksen pohjan käyttötarkoituksesta. Kuva 2 näyttää Täsmäytys-välilehden verokantakohtaisen yhteenvedon: sarakkeissa ovat myynnin ja ostojen verottomat määrät, suoritettava ja vähennettävä ALV, nettosumma, kirjanpidon nettosumma, ero ja tila.
Pohjassa on 100 tapahtumariviä varsinaiseen syöttöalueeseen, joten se sopii pienelle yritykselle ja yksittäisen kauden tarkistukseen. Jos tapahtumia kertyy jatkuvasti yli 100 rivin kuukaudessa, useita käyttäjiä syöttää tietoja tai tarvitset tositteiden automaattisen tuonnin, taloushallinto-ohjelma on turvallisempi ratkaisu kuin rivien lisääminen käsin.
Arvonlisäveron täsmäytyksessä vertailet tapahtumista laskettua suoritettavaa ja vähennettävää ALV:tä kirjanpidon vastaaviin summiin. Pohjan Tarkista-tila kertoo, jos ero on vähintään 0,01 €.
Pohja sopii kuukausi-, neljännesvuosi- ja vuositasoiseen tarkistukseen, kun valitset Täsmäytys-välilehdellä saman kauden kuin tapahtumien ilmoituskausi. Kauden muoto on esimerkiksi 03.2026.
Ohjeet-välilehden taulukossa ovat 25,5 %, 14 %, 10 % ja 0 %. Valitse kanta tositteen todellisen verokäsittelyn perusteella, sillä Excel ei ratkaise tavaran tai palvelun verokantaa puolestasi.
ALV-summa lasketaan automaattisesti verottomasta summasta ja valitusta ALV-kannasta. Jos esimerkiksi veroton summa on 1 000,00 € ja kanta 25,5 %, tulos on 255,00 €.
Ei ole. Ohjeet-välilehti ilmoittaa, että pohja on täsmäytyksen apuväline. Anna varsinainen arvonlisäveroilmoitus OmaVerossa yrityksesi ilmoituskauden ja voimassa olevien ohjeiden mukaisesti.
Vertaa kyseisen rivin tositenumeroa, ALV-kantaa, ALV-käsittelyä ja kirjanpidon ALV-summaa alkuperäiseen tositteeseen. Jos ero on esimerkiksi 27,00 €, älä pyöristä sitä pois, vaan korjaa lähdetieto tai selvitä kirjanpidon ja tapahtumarivin ero.