Matkalaskun seuranta Excel Pohja (2026) – Ilmainen
1
Lataa ilmaiseksi
Seuraa myyntisaamisia, perintävaiheita ja arvioituja luottotappioita Excel-pohjalla. Sopii pienyrityksen kirjausvalmisteluun.
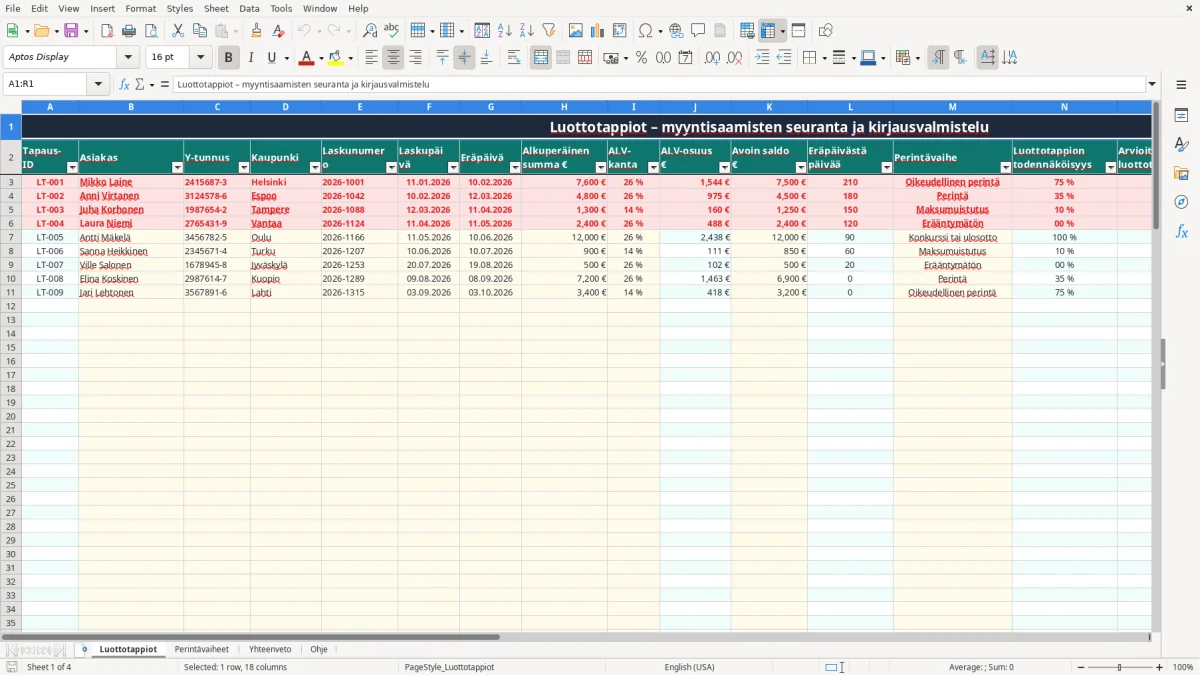
Luottotappiokirjaus Excel Pohja on myyntisaamisten seurantaan ja luottotappion kirjausvalmisteluun tarkoitettu taulukko. Syötät asiakkaan, laskun, eräpäivän, avoimen saldon, ALV-kannan ja perintävaiheen, minkä jälkeen pohja laskee ALV-osuuden, erääntymispäivät, riskin ja arvioidun luottotappion.
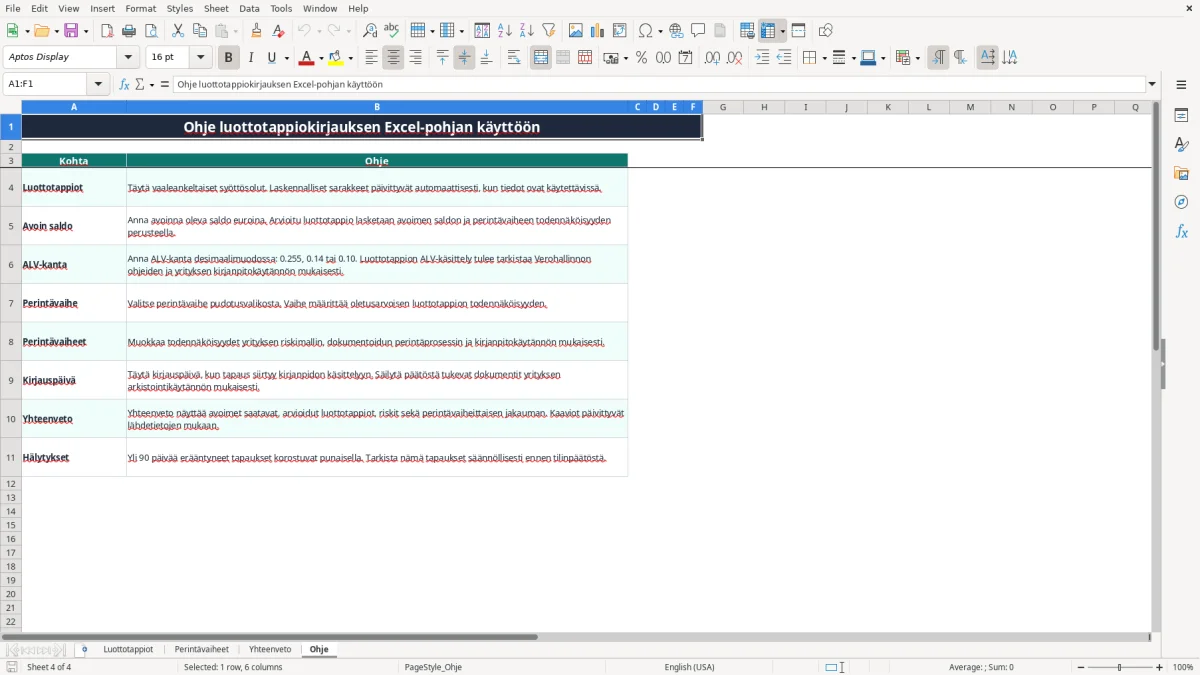
Pohjassa on neljä välilehteä: Luottotappiot, Perintävaiheet, Yhteenveto ja Ohje. Luottotappiot-välilehdellä on 100 valmisteltua tietoriviä riveillä 3–102, ja Yhteenveto kokoaa avoimet saatavat, riskit sekä perintävaiheittaiset määrät.
Toiminimiyrittäjä tarvitsee luottotappioseurannan yleensä ennen tilinpäätöstä tai arvonlisäveroilmoitusta, kun avoimia laskuja on useita. Pienen osakeyhtiön (Oy) kirjanpitäjä voi käyttää Luottotappiot-välilehteä kuukausittaisessa saatavakatsauksessa, ja rakennusliikkeen toimistovastaava saa yhteen taulukkoon asiakkaat, eräpäivät ja perintätilanteet.
Kuva 1 näyttää Luottotappiot-välilehden rakenteen. Riveillä 3–102 ovat syöttöpaikat, ja sarakkeissa B–I, K, M, P ja R annetaan perustiedot: asiakas, Y-tunnus, laskunumero, päivät, alkuperäinen summa, ALV-kanta, avoin saldo, perintävaihe, kirjauspäivä ja huomio.
Esimerkiksi kirvesmiehellä voi olla neljän työntekijän yrityksessä 7 500 € avoin lasku oikeudellisessa perinnässä, 4 500 € saatava perinnässä ja 1 250 € lasku maksumuistutuksessa. Pohjan oletusriskit ovat vastaavasti 75 %, 35 % ja 10 %, joten arvioidut tappiot ovat 5 625 €, 1 575 € ja 125 €.
Verkkokaupassa 300 tilausta kuukaudessa ei tarkoita 300 luottotappiota, mutta avoimet yritysasiakkaiden laskut voidaan kirjata riveiksi ja tarkistaa eräpäivien mukaan. Yksityishenkilö puolestaan voi käyttää rakennetta, jos hän ylläpitää esimerkiksi vuokra- tai osamaksusaatavia, vaikka pohja on ensisijaisesti yrityksen myyntisaamisten kirjausvalmisteluun.
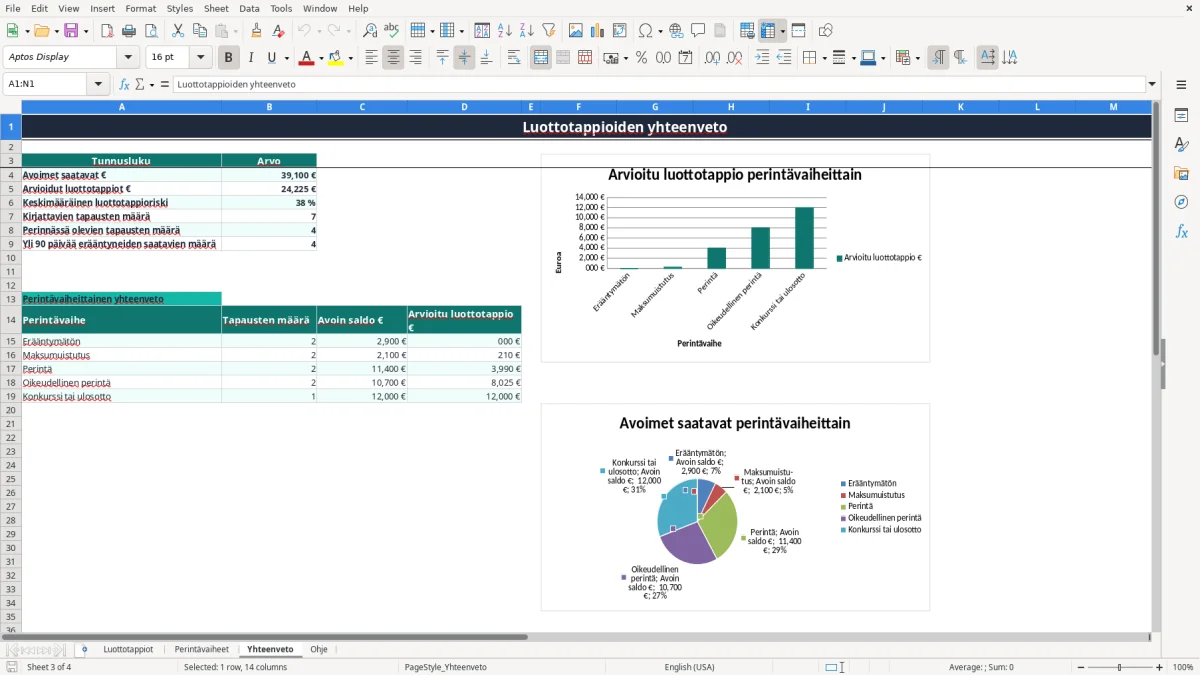
Kuva 3 näyttää Yhteenveto-välilehden, jossa näkyvät avoimet saatavat, arvioidut luottotappiot, keskimääräinen riski, kirjattavien tapausten määrä ja yli 90 päivää erääntyneet saatavat. Kaaviot jakavat summat viiteen perintävaiheeseen, joten tilinpäätöksen valmistelussa näet nopeasti, mihin riski keskittyy.
Luottotappio ei synny Excelin laskukaavasta, vaan yrityksen perustellusta arviosta siitä, ettei saatavaa saada perittyä. Kirjanpitolain mukainen tilinpäätös perustuu olennaiseen ja oikeaan kuvaan, joten perintävaihe, maksuhistoria ja dokumentoidut toimet on säilytettävä tositteiden yhteydessä. Kirjanpitoaineiston säilytysaika on kirjanpitolain mukaan yleensä 6 vuotta.
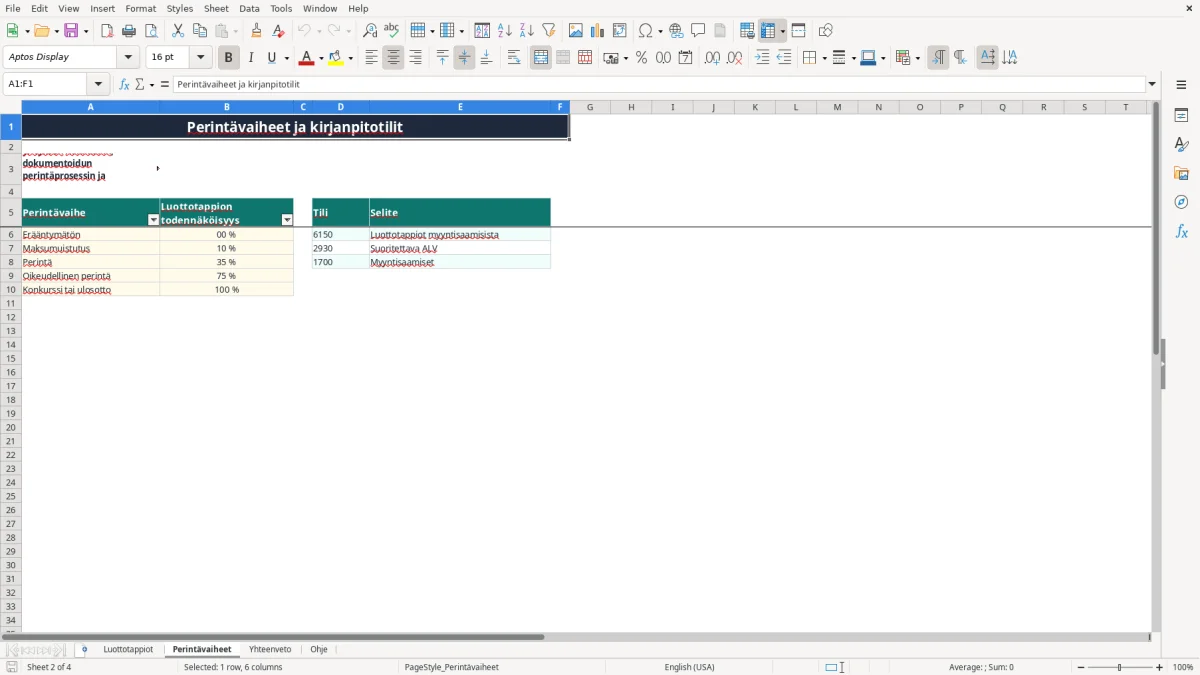
Kuva 2 näyttää Perintävaiheet-välilehden, jossa ovat vaiheet Erääntymätön, Maksumuistutus, Perintä, Oikeudellinen perintä sekä Konkurssi tai ulosotto. Oletusriskit ovat 0 %, 10 %, 35 %, 75 % ja 100 %. Voit muuttaa arvoja välillä 0–1 yrityksen dokumentoidun riskimallin perusteella.
Luottotappion ALV-käsittely on tarkistettava Verohallinnon ohjeiden ja yrityksen kirjanpitokäytännön mukaan. Pohja laskee ALV-osuuden verollisesta summasta: 7 600 €:n laskussa 25,5 %:n kanta tarkoittaa 7 600 × 25,5 / 125,5 = 1 543,82 € veroa. 1 300 €:n laskussa 14 %:n osuus on 159,65 €.
Yleinen ALV-kanta on vuonna 2026 25,5 %. Alennettuja kantoja ovat 14 % esimerkiksi elintarvikkeille ja ravintolaruoalle sekä 10 % esimerkiksi kirjoille, lääkkeille, liikuntapalveluille ja majoitukselle.
Kuva 3:n Yhteenveto on johdon raportti, ei automaattinen kirjanpitovienti. Perintävaiheet-välilehdellä näkyvät tilit 6150 Luottotappiot myyntisaamisista, 2930 Suoritettava ALV ja 1700 Myyntisaamiset, mutta pohja ei muodosta debet- ja kredit-vientejä.
Jos avoin saldo on 7 500 € ja riski 75 %, arvio on 5 625 €. Laskentatapa on käyttökelpoinen seurannassa, mutta lopullinen kirjaus tehdään yrityksen kirjanpitoperiaatteen ja riittävän näytön perusteella.
Yleisin käytännön ongelma on, että avoimeksi saldoksi jätetään alkuperäinen lasku, vaikka asiakas on maksanut osan. Jos 7 600 €:n laskusta on saatu 100 €, avoin saldo on 7 500 €. Yhden nollan tai puuttuvan maksusuorituksen vuoksi 75 %:n riskillä arvioitu tappio vääristyy 75 €.
Jos 1 300 €:n ravintolalaskuun merkitään vahingossa 25,5 % eikä 14 %, ALV-osuus näyttää 263,98 €:a todellisen 159,65 €:n sijasta. Ero on 104,33 € yhtä laskua kohti; kymmenellä laskulla virhe kasvaa 1 043,30 euroon.
Luottotappiot-välilehden ALV-kannan pudotusvalikko sallii vain 25,5 %, 14 % ja 10 %. Se estää kirjoitusmuotovirheitä, mutta ei ratkaise sitä, mikä kanta palveluun tai tavaraan kuuluu.
Kun konkurssi- tai ulosottotapaus merkitään pelkäksi maksumuistutukseksi, 100 %:n oletusriski vaihtuu 10 %:iin. 20 000 €:n avoimessa saldossa tämä tekee arvioon 18 000 €:n eron. Kirjaustila voi silloin näyttää Ei kirjattavaa tai liian pienen määrän, vaikka perintädokumentit osoittavat muuta.
Toinen virhe on jättää kirjauspäivä ja Huomio-sarake tyhjäksi. Tilinpäätöksessä pelkkä väritetty solu ei osoita, milloin päätös tehtiin tai mihin se perustui; puuttuva dokumentointi vaikeuttaa sekä kirjanpitoa että Verohallinnolle annettavan selvityksen laatimista.
Ohje-välilehdellä mainittu yli 90 päivän hälytys on tarkoitettu tarkistettavaksi ennen tilinpäätöstä. Jos 15 saatavaa jää käsittelemättä ja jokaisen selvittäminen vie 8 minuuttia, jälkityötä kertyy kaksi tuntia — lisäksi myöhäinen päätös voi siirtää oikean kirjauksen väärälle kaudelle.
Luottotappiotaulukko toimii vain, jos saatavat tarkistetaan samalla hetkellä kuin muutkin taloushallinnon tehtävät. Käytännössä helpoin ajankohta on palkanmaksun tai kuukauden kirjanpitoaineiston lähettämistä edeltävä päivä, esimerkiksi kuukauden viimeinen perjantai.
Varaa 20 minuuttia kuukaudessa. Tarkista ensin uudet erääntyneet laskut, sitten avoimet saldot ja lopuksi perintävaiheet. Yli 90 päivän tapauksista kirjoita Huomio-sarakkeeseen yksi todellinen tapahtuma, kuten Maksusuunnitelma rauennut tai Oikeudellinen perintä aloitettu.
Pohjassa on 100 valmisteltua tietoriviä, joten se sopii pienyrityksen hallittavaan saatavamäärään. Jos verkkokaupan 300 kuukausittaista tilausta muuttuu sadoiksi avoimiksi yrityslaskuiksi tai useampi henkilö päivittää samaa tiedostoa, siirry taloushallinto-ohjelmaan, jossa maksut, perintä ja tositteet yhdistyvät.
Älä kuitenkaan siirry järjestelmään vain siksi, että taulukossa on paljon rivejä. Neljän työntekijän kirvesmiesyritykselle 20–40 aktiivista saatavaa on yleensä Excelillä hallittava määrä, kun tarkistus tehdään kerran kuukaudessa ja kirjanpidon lopullinen vienti tarkastetaan erikseen.
Pohja laskee tapaus-ID:n, ALV-osuuden, eräpäivästä kuluneet päivät, perintävaiheen riskin, arvioidun luottotappion ja kirjaustilan. Se ei muodosta automaattista kirjanpitovientiä.
Syötä K-sarakkeeseen asiakkaalta tosiasiassa saamatta oleva määrä euroina. Jos 7 600 €:n laskusta on maksettu 100 €, avoin saldo on 7 500 €.
Voit muuttaa Perintävaiheet-välilehden B6:B10-arvoja välillä 0–1. Oletusarvot ovat 0 %, 10 %, 35 %, 75 % ja 100 %, mutta käytä vain yrityksen dokumentoitua riskimallia tukevaa arviota.
Verollisen summan ALV-osuus lasketaan kaavalla summa × ALV-kanta / (1 + ALV-kanta). Esimerkiksi 7 600 € ja 25,5 % tuottaa 1 543,82 € ALV-osuuden.
Ei. Pohja on seuranta- ja kirjausvalmistelun työkalu. Lopullinen luottotappion kirjaus ja mahdollinen ALV-käsittely tehdään kirjanpitolain, Verohallinnon ohjeiden ja yrityksen kirjanpitokäytännön mukaisesti.
Tiedostossa ovat Luottotappiot, Perintävaiheet, Yhteenveto ja Ohje. Luottotappiot sisältää 100 valmisteltua tietoriviä, Perintävaiheet riskit ja tilit, Yhteenveto tunnusluvut ja kaaviot sekä Ohje käyttöohjeet.